

-
意大利对SHEIN绿色声明处罚报告解读
时间:2025-09-05 15:04:31 作者:GBWindows 来源:行业网站 阅读:1028内容摘要:2025年08月19日16:20——以及中国企业面临的欧盟反洗绿法律风险罗云夫2025年8月摘要2025年8月,意大利竞争管理局(AGCM)对在欧洲运营Shein在线交易平台的InfiniteStylesServices公司处以100万欧元的罚款,原因是其绿色声明具有误导和遗漏,同时发布了详细的处罚报告。法国7月也对S...
罗云夫 2025年8月
摘要
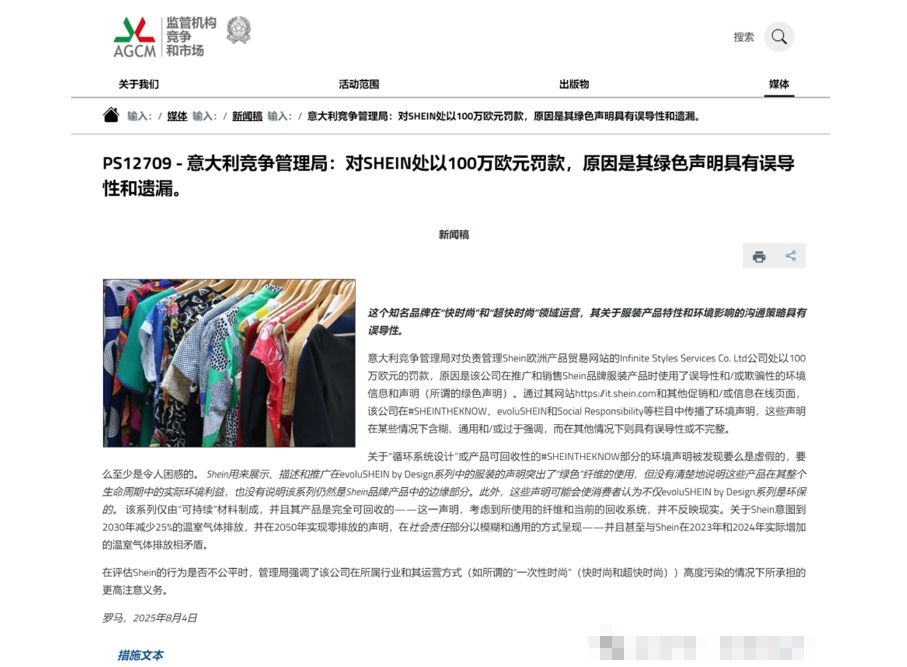
2025年8月,意大利竞争管理局(AGCM)对在欧洲运营Shein在线交易平台的Infinite Styles Services公司处以100万欧元的罚款,原因是其绿色声明具有误导和遗漏,同时发布了详细的处罚报告。法国7月也对Shein开具4000万欧元罚单,理由同样包括“虚假环境声明”。
调研发现,Shein被意大利和法国调查的问题与近期欧盟的绿色声明指令(Green Claims Directive)及关联立法高度相关,此法案虽然因为要求过高已经于7月被撤回,但是并不影响欧盟成员国对企业的处罚。其他中国企业也普遍存在与Shein相似的问题,主要原因是没有按照欧盟规则发布绿色声明。
本文讨论意大利AGCM的处罚报告,侧重企业在碳排放、碳中和等环境声明中可能出现的问题,解释AGCM的处罚依据,并对欧盟层面和成员国层面的“反洗绿”立法动向做出预测。
1. 事件背景
2024年9月,意大利AGCM启动了对Shein的调查(PS12709),认为其宣传内容可能包含误导性的环境声明。2025年8月,AGCM做出了处罚决定并发布处罚报告。处罚报告内容详尽,包含了AGCM的完整调查内容和Shein的申辩意见。
参考资料:
(1)意大利处罚报告原文下载:(见措施文本)
PS12709 - ITALIAN COMPETITION AUTHORITY: 1 MILLION EUROS FINE IMPOSED ON SHEIN FOR MISLEADING AND OMISSIVE GREEN CLAIMS
https://en.agcm.it/en/media/press-releases/2025/8/PS12709
(2)法国处罚报告原文下载:
法国有关于绿色声明的指南,本作者去年的文章中就有强调。对于环境声明法国有自己的一套成熟的法律体系,各项要求2023年已经生效。下图链接中可以找到法国政府发布的《环境声明实用指南》。
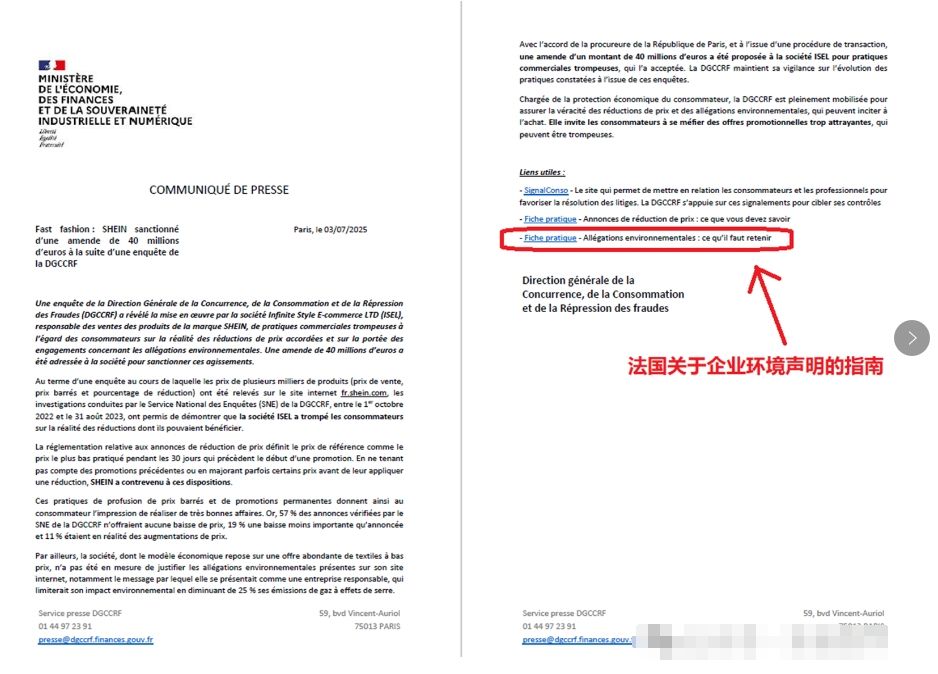
由于相关报道和政府的处罚报告为意大利语和法语,文章中的内容可能存在翻译不准确的问题。
(3)欧盟绿色声明指令相关内容:
https://environment.ec.europa.eu/topics/circular-economy/green-claims_en#:~:text=The%20EU%20Commission%20has
绿色声明指令立法议案:
https://environment.ec.europa.eu/publications/proposal-directive-green-claims_en
2. 意大利AGCM处罚报告内容解读
意大利竞争管理局(AGCM)的报告PS12709 – SHEIN-CLAIM AMBIENTALI Provvedimento n.31639所指出的关键问题、问题所对应的欧盟本土立法和本文作者的解读如下:
(1)环境声明“模糊和笼统”

段落编号26和27是AGCM指责Shein的环境声明“模糊和笼统”。企业如果想规避此风险,就得在宣传材料中提供一个附件报告链接,附件报告应包含满足欧盟本土规则的证据材料,并得到第三方机构认证。但问题是,目前欧盟只有一部分产品种类具备上升至立法层面的认证规则。参考《绿色声明指令》中的规则清单,欧盟认证规则已覆盖的产品或认证种类有:有机产品、能效标签、能源产品生态设计、建材、生态管理和审计计划、乘用车燃油经济性和二氧化碳排放、电池与废电池、包装与包装废弃物、可持续投资、碳移除(立法提案阶段)等:

对于欧盟认证规则尚未覆盖的产品,都要依照《绿色声明指令》出具环境声明,但此指令仅提供了指导性原则,具体认证规则依赖二级立法或成员国层面立法。
Shein的服装产品在欧盟层面没有可持续发展认证体系的立法,但已经有具体标准,例如欧盟环境足迹规则-服装和鞋类(PEFCRS-Apparel and Footwear),此规则由欧盟本土的协会和企业主导:
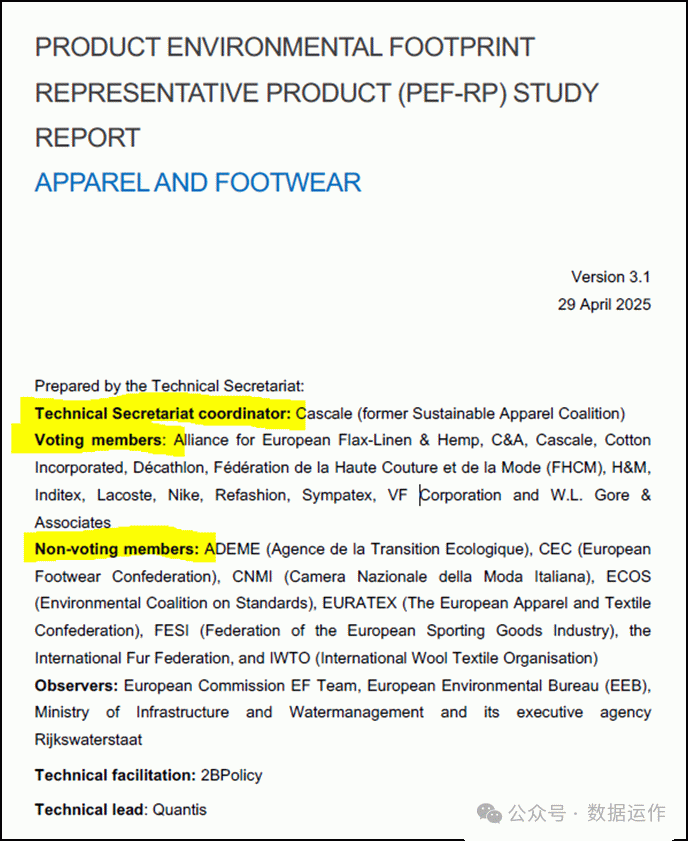
https://green-forum.ec.europa.eu/green-business/environmental-footprint-methods/pef-method_en
需要注意的是——欧盟的Product Environmental Footprint跟中国的“碳足迹”、“环境足迹”不是一回事,计算公式和结果都不一样。企业找技术服务机构做咨询前,要先问问他们会不会欧盟规则。(目前国内认证机构没法出具满足欧盟PEFCR的证书,存在与中国认证认可法律冲突的情况,本作者会在以后的文章中讨论)
此外,法国和意大利有自己的服装/时尚用品产业,可能有成员国层面的认证体系,但这些认证体系大概率会偏向其本土产业。
(2)“以偏概全”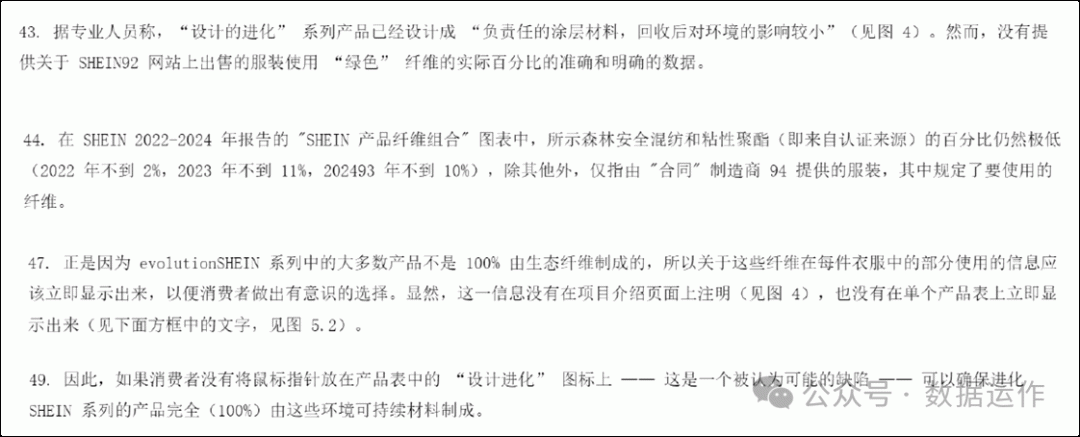
AGCM不认可各种“以偏概全”的绿色声明,这类声明可能使消费者高估绿色材料的比例。所以国内企业“找亮点”的宣传手法在欧盟不能用。
在欧盟现行认证规则下,产品的绿色声明都不怎么好看,甚至无法给出一个确定性结论(例如这个产品“绝对绿”)。可以确定的说,消费者不会过多关注细节问题,因为依照欧盟PEFCRS做出来的环境声明“又臭又长”。而且PEFCR规则其实并不客观透明,见本作者之前的文章《规则陷阱——欧盟碳足迹核算规则背后的政策与经济考量》。
(3)碳目标设定不规范
本文重点讨论此问题,因为与其他中国企业相比,Shein在碳目标方面问题还算少的,也被罚。
(3.1)碳目标行动计划
第66段显示,SHEIN未说明打算通过哪些现实的、具体的计划来实现上述碳目标,即到2050年彻底消除温室气体。
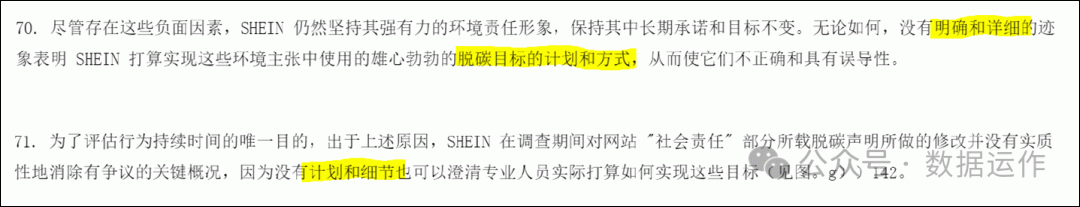
AGCM认为企业应该有“明确和详细”的脱碳目标计划和方式。这个要求包含于欧盟ESRS(CSRD立法下的ESG准则)的Disclosure Requirement E1-6 – Targets related to climate change:
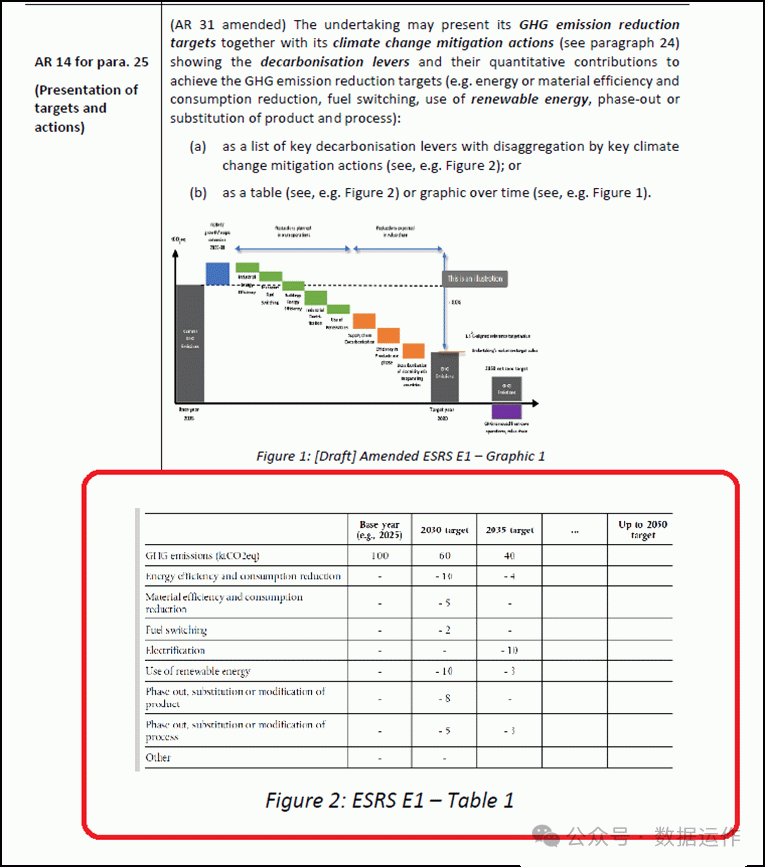
欧盟要求企业披露碳减排措施的清单,清单中的每项措施都要有定量的影响预测及投资计划,这样人们就能看到企业到底采用了什么措施才能实现“碳中和”。未来如果企业没有按照所披露的措施实施碳减排计划,就存在虚假披露风险。所以,如果企业严格按照欧盟规则制定碳目标,问题可能从“误导和遗漏”直接变为“虚假披露”。

78和79段是问题的根源——Shein执行的是SBTi等英国背景的国际倡议,而不是欧盟法律,SBTi甚至与欧盟的气候政策存在利益冲突。
CDP/RE100/SBTi这个圈子有自己的一套商业模式,作为平台与各种机构合作,通过金融机构和供应链中影响力大的企业拉更多企业参与(可回顾2017年中英财金对话后CDP与英国大使馆在中国的一系列活动),为圈子内的咨询公司、认证机构提供了业务,同时借助这些机构进一步扩大其影响力,顺便撮合一些碳信用交易。SBTi可认为是CDP的高端子品牌。
有文章认为企业参与CDP披露存在信息安全风险,并质疑CDP的合法身份,例如《警惕烧香引来鬼:信息披露合规请从机构合规开始》https://mp.weixin.qq.com/s/pYdev3GZagOryzE_YNicnQ。然而更重要的问题是,2024年3月的SBTi范围三丑闻事件已经表明,SBTi的所谓“碳中和”规则不如欧盟法律严格,得到SBTi认可的碳中和计划在欧盟可能存在违法风险(见AGCM对Shein的质疑)。而且这个英国背景的山头与欧盟在利益上存在冲突,国内企业自认为参与SBTi是“国际化”,实际上是在挑衅欧盟法律。近两年一些欧盟本土企业纷纷撤回原先的“碳中和”声明,但这种情况在中国被误读为“放弃碳中和”。
因为英国玩的是正经的(杀猪割韭菜、颠倒黑白、混淆是非)“绿色金融/ESG投资”,所以国内金融机构才应该更多关注CDP和SBTi,至少要搞明白2024年特朗普的Agenda47和传统基金会Project 2025中“阴险的ESG投资”和“以社会正义的名义重新定义商业目的”到底是怎么回事,以及英国背景机构在美国做了什么、怎么做的。目前国内的金融监管体系尚无法有效监管“ESG投资”,信息差还能维持一段时间(但是25年1月第十一次中英经济财金对话成果后续推进乏力)。
(3.2)碳目标认证
Shein在SBTi上披露了碳目标,此目标在SBTi官网公示,但可能在还没取得SBTi的第三方机构认证(CDP/RE100/SBTi搞的“小圈子”)的情况下,过早确认和披露了“经认证的碳目标”。这个问题虽然很明显,但即使得到SBTi认可,也不满足欧盟要求。
(3.3)SBTi标准是否满足欧盟法律要求
如果SBTi完全满足欧盟法律要求,那么应该能见到SBTi Corporate Net Zero Standard与EFRAG IG [4] Transition Plan for Climate Change Mitigation的“互操作性指南”——逐条对比各项要求的一致性。目前可以确定的是,即使是SBTi最新的2.0版标准,关于碳减排措施清单的要求也是模糊。而欧盟ESRS的碳减排措施清单直接关联投资计划等其他ESG披露内容,内容十分详尽。
CDP/SBTi与ISSB/IFRS是一个圈子。在碳目标上,SBTi可直接支持IFRS S2的要求,IFRS与EFRAG有“互操作性指南”:
https://www.ifrs.org/news-and-events/news/2024/05/ifrs-foundation-and-efrag-publish-interoperability-guidance/
与IFRS S2相比,欧盟ESRS对于碳目标的额外要求有:
·In ESRS E1 targets are defined as supporting the objectives of the Paris Agreement. Sustainability statements prepared applying ESRS are mandatorily assured. For entities applying ESRS the validation of the methodology and its consistency with the latest climate science would be considered as part of the assurance process of the target itself. (要注意欧盟还发布了EU PAB,EU CTB等规则,论证自己的规则多么“科学”、多么响应《巴黎协定》)
·ESRS require an entity to disclose its transition plan for climate change mitigation (see paragraph 14 of ESRS E1) and list detailed information that should be included (see paragraph 16(a)–(g) of ESRS E1) as well as refer to greenhouse gas emission reduction targets, actions and resources allocated to that plan.(欧盟碳目标还关联其他ESG信息披露)
·IFRS S2 refers to greenhouse gas emission targets, but not to greenhouse gas emission reduction targets. In addition, IFRS S2 does not specifically define greenhouse gas emission targets as gross only – both gross and net targets may be disclosed as a greenhouse gas emission reduction target – however if the entity discloses a net target, it must also separately disclose the associated gross greenhouse gas emission target (see paragraphs 36(c) and B68–B69 of IFRS S2)……Annex II to ESRS also includes a specific definition of ‘net zero’. The entity should ensure that any target described as ‘net zero’ complies with
the definition in Annex II to ESRS.
这段是关键,ESRS对于“净零排放”的定义比SBTi更严格:(注意这个90-95%的比例,和“减排”的定义)
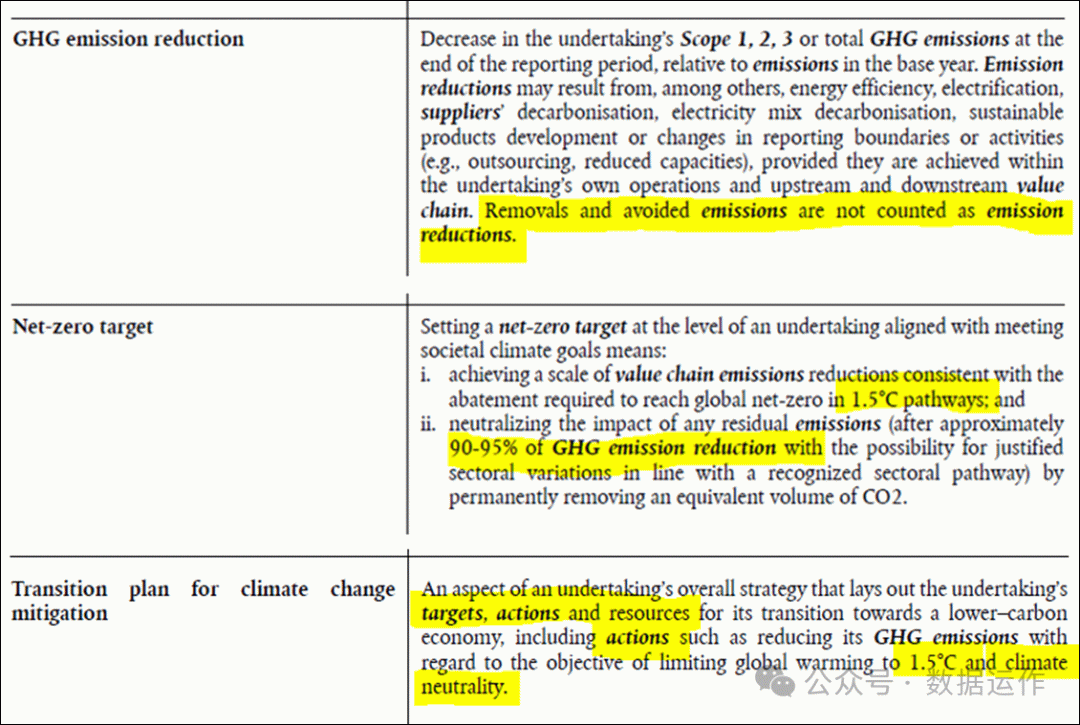
总之,IFRS S2在气候转型计划(碳目标)方面是不满足欧盟ESRS要求的。如果拿SBTi标准做个对照,差不多也是下图的结果:

然而,如果在SBTi标准的基础上补全上述内容,又会出现不符合其他欧盟规则的情况,ESRS规则会对倒逼企业把这些问题暴露出来。(最后的结果就是企业要承认自己不满足1.5摄氏度目标要求——这样做虽然不好看,但不至于被罚)
(3.4)碳信用抵消机制
AGCM的报告和Shein的ESG报告中都没有提到使用碳信用抵消机制,所以前文说Shein碳目标存在的问题比其他中国企业少。
如果Shein提到使用碳信用抵消机制,那么AGCM肯定会挑毛病,参考AGCM的2024年度报告:
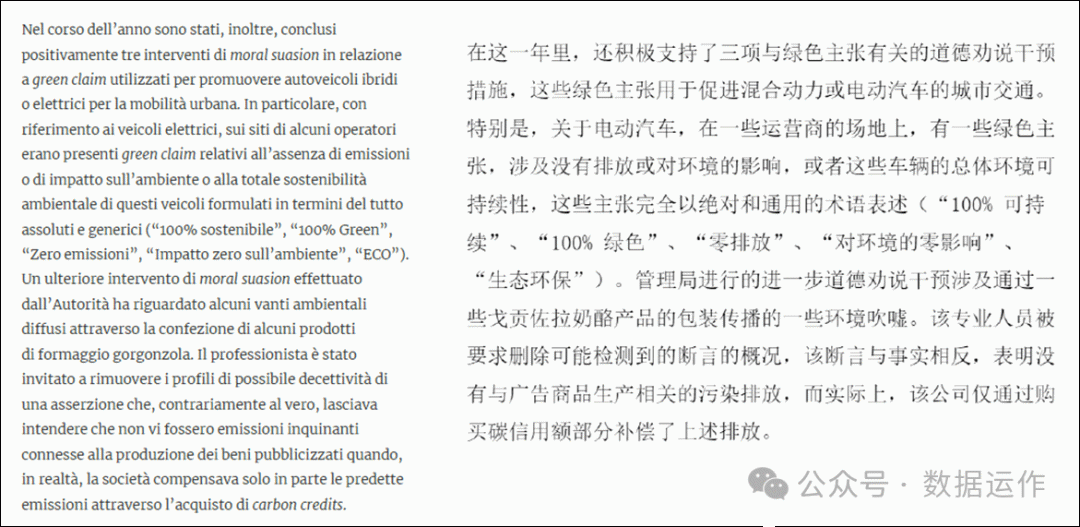
https://agcm.it/pubblicazioni/relazioni-annuali?limit=0
而且AGCM还可能从违法利益输送角度调查企业购买的碳信用。还好Shein不涉及碳信用抵消机制相关内容,否则就更热闹了。
(3.5)企业碳目标披露风险
AGCM依照欧盟法律(Directive (EU) 2024/825: 通过更好地保护消费者免受不公平做法的侵害以及提供更好的信息,增强消费者的绿色转型能力)对Shein处罚。从处罚报告的内容可以看出,只要绿色声明所执行的规则不如欧盟本土规则严格,就存在违法风险。
但是因为Directive (EU) 2024/825针对终端消费品,绿色声明指令立法提案又被撤回,所以短期看供应链中游和上游企业的绿色声明只要没传递给欧盟消费者,被欧盟监管部门处罚的概率就不大。一些在欧盟有间接商业关系的中国工业企业的各种“零碳”认证在短期内还不会给自己带来麻烦(供应链下游企业要处理/过滤供应商的虚假绿色声明)。
3. 欧盟政策动向
欧盟为了扶持本土产业和相应的认证标准,采取了以下策略:
(1)推行一系列高标准的强制性立法,严格程度高于其他国家的标准或国际倡议,使满足国际倡议的碳目标不一定满足欧盟要求,进而使这些国际倡议(特别是英国背景的CDP/SBTi)失去价值——企业还不如一步到位执行ESRS或取得欧盟认证。
(2)在绿色声明指令立法提案被撤回的情况下,欧盟成员国的主管部门仍然能依据其他法律处罚中国企业。从绿色声明指令立法提案的文本可以看出,欧盟计划推行一套覆盖全部领域和商品类型的绿色声明认证体系。
(3)ESRS简化版的征求意见稿已经发布,关键内容并未删减,甚至在E1(碳信息披露)中还增加了最新的欧盟法律要求。
(4)从欧盟近2年的CBAM,Batt-R,PPWR,ESPR,EUDR,DPP等立法可以看出,欧盟的法律要求打算覆盖各种商品的整个供应链。
(5)欧盟借助ESG/可持续发展的信息披露框架,倒逼其他国家企业做出合规承诺,直接推行欧盟本土法律在其他国家落地实施。例如欧盟新电池法Batt-R要求企业制定和实施内部尽职调查制度,识别和管理相关风险,此制度要得到企业最高管理层的确认并对外公示——欧盟的要求相当于让企业做出公开承诺,将可能违反欧盟法律的事项作为风险处理,对外披露自己识别出了哪些风险、承诺如何去管理。这样从所披露信息中可以直接看出此企业是否符合欧盟法规要求。如果披露信息显示企业满足欧盟法规要求,但实际还是出现了风险,则证明存在虚假披露或制度执行不到位的情况,责任还是在企业。
综上所述,欧盟的意图是在全球范围推行本土立法,其他国家的商品只要进入欧盟供应链,就要执行欧盟标准。供应链企业为了降低合规负担,会一步到位执行最严格的欧盟标准,使其他国家的标准和国际倡议难以与欧盟竞争。
从利益上讲:
欧盟在全球推行本土立法,不仅可以使本土企业取得相对优势,还可以直接从中取得财政收入,例如欧盟政府在碳市场EU ETS中卖碳配额给本土企业赚钱,又通过碳关税CBAM卖碳配额给进口商赚钱。欧盟反感英国背景NGO的原因是,CDP/SBTi总想玩一些“变通措施”。如果把欧盟的气候政策比作中国的土地财政,那么CDP和SBTi就是小产权房中介:

虽然欧盟的想法挺好,但是因为立法程序漫长、规则复杂,而且规则之间还存在相互影响,导致其气候政策、产业政策、贸易政策和成员国层面各种政策之间难以高效协同,否则NorthVolt至少能多吃几年补贴,或者做个二道贩子而不至于破产。
4. 结论和建议
中国出口企业应该感谢Shein替自己踩了很多雷。需要注意的是,Shein触发了欧盟ESPR法规体系的反洗绿要求,而ESPR法规体系还在建设过程中,很多要求还未正式生效,所以意大利AGCM处罚报告中的一些处罚依据看起来有些牵强。对于涉及CBAM和Batt-R的中国企业,未来面临的反洗绿风险更大。
此外,ESRS的Disclosure Requirement E1-6 – Targets related to climate change中的碳减排措施清单十分重要。
国内一些出口欧盟企业之前已经做出了不满足欧盟规则要求的“2030或2035年碳中和”的绿色声明,并引导其上游供应商也做出类似表态,似乎想“法不责众”。供应链上游企业应该意识到相关风险。
建议:
·为了规避欧盟反洗绿风险,可以参考BASF、大众等德国企业的ESG报告或供应链尽责管理专题报告(苦大仇深卖惨型),但这种策略不一定适合面向终端消费者的企业,而且对于企业的财务重要性论证有负面影响,容易让报告使用者认为企业未来财务表现不佳。
·对于已经做出所谓“碳中和”等绿色声明的企业,为了不违反欧盟法律,应当撤回并调整自己的碳中和计划,虽然这种情况可能被国内媒体解读为“放弃碳中和”。(轮到中国“放弃碳中和”了)
·企业应该意识到,在绿色声明方面,对规则的误判为比不作为危害更大。
来源:数据运作
【免责声明】本公众号发布的内容仅供供学习交流使用,不以任何形式进行牟利。内容版权归原作者所有。如有侵犯您的权益,请及时与我们联系,我们将于第一时间协商版权问题或删除内容。内容为作者个人观点,不代表本公众号立场和对其真实性负责。
声明:本站所有内容,凡注明来源:绿建之窗”或“本站原创”的文字、图片等,版权均属本网所有,其他媒体、网站等如需转载、转贴,请注明来源为“绿建之窗”。凡注明"来源:XXX"的内容,为本网转载自其他媒体,转载目的是传递更多信息,并不代表本网赞同其观点和对其真实性负责。如有侵权,也请第一时间联系我们。对不遵守声明或其他违法、恶意使用本网内容者,本站保留追究其法律责任的权利。管理员QQ: 4993067 32533240,紧急联系方式:18501126985 13693161205。

- 相关文章
新闻资讯
本栏最新更新
-
11-08江苏出台技改重磅文件:全省统筹碳排放置换,赋能高耗能行业节能降碳转型
-
11-08绿意筑造:建筑装饰行业的时代印记
-
11-07绿色建筑:让降碳与降本同向而行
-
11-07国家发展改革委等部门关于印发《实施全面节约战略行动方案》的通知
-
11-06什么是绿色工厂,这一篇就够了
-
11-065部门重磅发布《实施全面节约战略行动方案》22条:深入推进能源节约和能效提升,加强原材料节约和回收循环利用等!
-
11-05浙江:绿色金融聚动能 共绘“浙里”低碳图
-
11-02北京住建委:“十四五”建设超低能耗建筑547万平米,“十五五”将加大力度
-
11-01贵州持续提升可持续信息披露质效 助力绿色金融高质量发展
-
10-31关注 ▎建筑施工在建项目安全监管!两部委最新部署!
本栏推荐
阅读排行
-
01-19《广东省绿色建筑条例》发布-自2021年1月1日起施行(附全文)
-
07-17深度解读2025年中央城市工作会议:新阶段、新模式、新机遇
-
08-18GB/T50378《绿色建筑评价标准》2019与2014新旧条文对比
-
09-15五分钟让你了解:绿色建筑,不仅仅是“绿色”的建筑
-
09-01从机场客流分析广州、深圳、香港,谁才是珠三角的中心?
-
10-19GB50378-2019新国标全面实施倒计时--各地陆续出台新旧标交替规定
-
10-29【绿色建造】全球典型十大绿色建筑案例
-
08-04京津冀协同标准《绿色建筑评价标准》启动编制
-
08-22中国和美国绿色建筑标准的详细对比
-
08-18[收藏]截止2019年8月全国最新绿色建筑评价标准目录
 京公网安备11010602007284号